2020年我国女装行业市场现状与发展趋势 直营渠道增长与针纺织品机遇
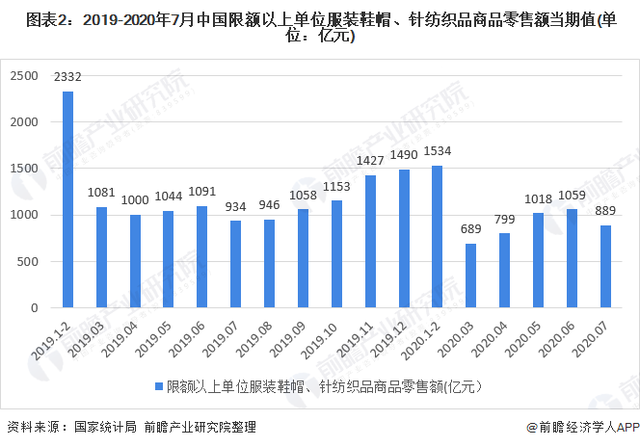
2020年,我国女装行业在消费升级、电商渗透和疫情冲击的多重因素交织下,呈现出复杂而深刻的市场格局。整体来看,行业规模保持稳健,但竞争加剧、渠道分化明显,其中直营渠道成为增长的主要驱动力,而针纺织品作为女装重要细分领域,也展现出独特的韧性与潜力。
一、市场现状:规模平稳,竞争激烈
2020年,我国女装市场规模约在8000亿元左右,受疫情影响,增速较往年有所放缓,但仍是服装行业中占比最大的细分市场。消费群体以20-45岁女性为主,需求日趋多元化、个性化。国际快时尚品牌、本土大众品牌和设计师品牌同台竞技,市场集中度较低,头部品牌份额有限。疫情催化了线上消费习惯,直播带货、社交电商成为重要增量渠道,但线下实体门店客流下滑,倒逼企业优化渠道结构。
二、渠道增长:以直营渠道为主
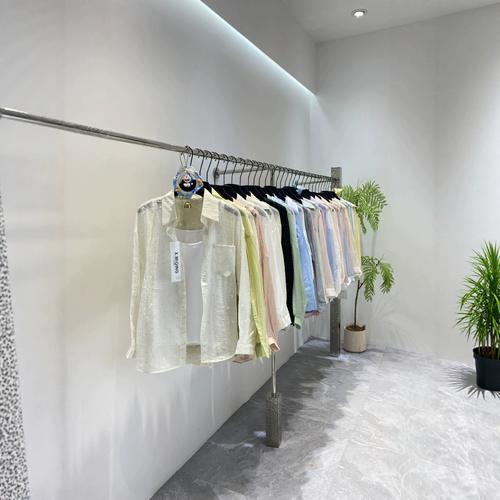
在渠道层面,2020年女装行业的显著特征是直营渠道增长领先。所谓直营渠道,包括品牌自营的线下门店、官方线上商城以及品牌直接运营的社交媒体账号等。相比加盟和批发渠道,直营模式有利于品牌统一形象、控制库存、快速响应消费者需求,并获取更高的利润率。疫情期间,许多女装品牌加速关闭低效加盟店,转而加大直营投入:一方面通过小程序、私域流量运营会员,另一方面在核心商圈开设体验型直营大店。数据显示,部分头部女装品牌的直营收入占比已超过50%,且同店增长率优于加盟渠道。直营渠道与针纺织品的结合也更为紧密——品牌可直接根据销售数据调整针织衫、T恤、家居服等针纺织类产品的设计与补货节奏,减少中间环节损耗。
三、针纺织品:女装中的稳定增长板块
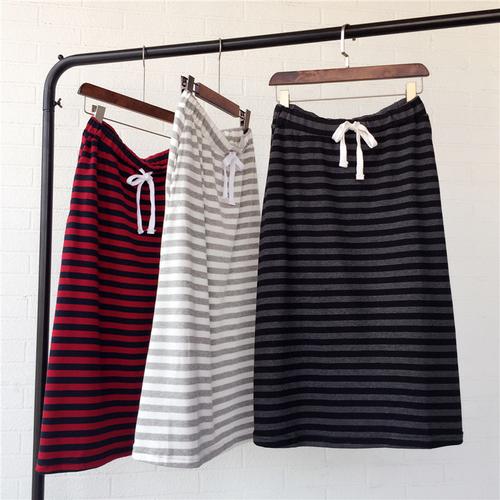
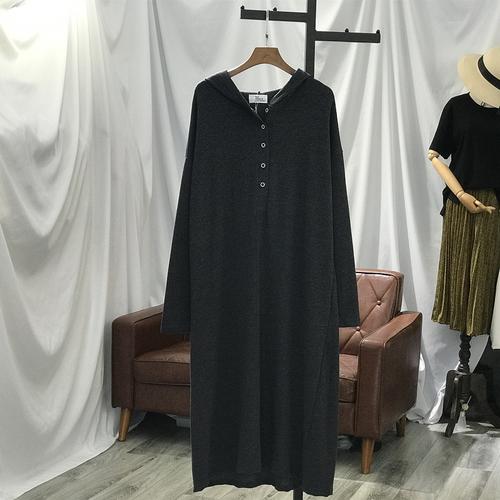
针纺织品是女装的重要组成部分,涵盖针织毛衫、棉针织T恤、针织裙、家居服、打底裤等品类。2020年,在整体女装增速放缓的背景下,针纺织品凭借舒适性、高性价比和居家场景需求上升,表现出较强抗跌性。尤其是疫情期间,居家时间增加,消费者对柔软、透气、易打理的家居针纺织品需求明显增长。针织面料的技术进步(如抗菌、保暖、弹性混纺)提升了产品附加值。从渠道看,针纺织女装在直营渠道表现尤为突出:品牌通过直营店和官方小程序推出“家居系列”“舒适通勤系列”,精准触达消费者。针纺织品供应链相对短平快,适合直营模式下的快速翻单,进一步强化了渠道增长以直营为主的趋势。
四、发展趋势:数字化、可持续与全渠道融合
我国女装行业将呈现以下趋势:第一,直营渠道继续强化,并借助数字化工具实现线上线下融合(O2O),例如门店发货、线上引流到店。第二,针纺织品将成为品牌差异化竞争的重点,尤其是环保再生纤维、可追溯针织品等可持续时尚方向。第三,消费场景进一步细化,女装企业需针对职场、休闲、运动、居家等场景开发针纺织品组合。第四,供应链柔性化,直营数据反哺设计生产,减少库存风险。第五,三四线城市及县域市场消费升级,为直营渠道下沉提供机会,但需平衡成本与收益。
2020年我国女装行业在压力中调整,直营渠道成为增长主引擎,而针纺织品作为关键品类,既支撑了短期业绩,也孕育着长期创新空间。企业唯有深耕直营、优化针纺织品供应链,并拥抱数字化与可持续理念,方能在未来竞争中占据主动。
如若转载,请注明出处:http://www.60bushe.com/product/38.html
更新时间:2026-09-29 12:05:29